
Anglo American produjo menos cobre de lo esperado entre julio y septiembre. No porque la demanda bajara, no porque el precio cayera. Fue la nieve. Literalmente.
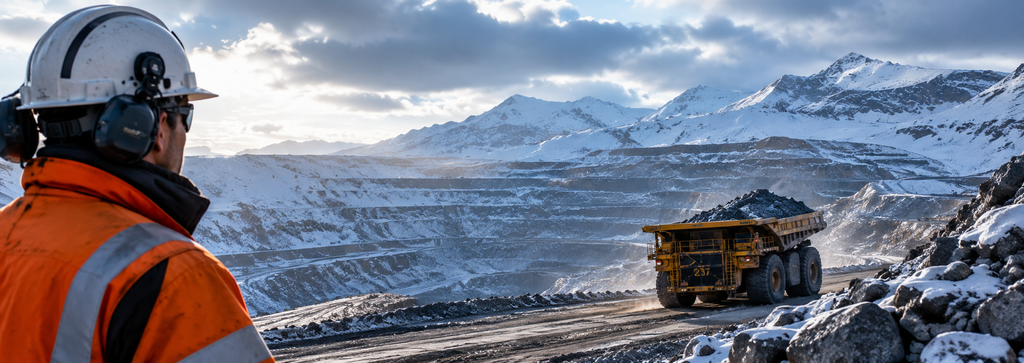
Las minas chilenas de la compañía quedaron atrapadas entre nevadas récord, mineral de menor calidad y mantenimientos que no se podían posponer. El resultado: 174,900 toneladas en el trimestre, un 5% menos que el año pasado. No es un desastre, pero sí es una señal.
¿Qué pasó exactamente?
Tres minas, tres problemas distintos.
Los Bronces arrancó bien el año gracias a una segunda planta nueva, pero las nevadas la frenaron en seco hacia el cierre del trimestre. Collahuasi —una de las minas más grandes del mundo— bajó 11% porque el mal tiempo en el norte de Chile obligó a procesar mineral acumulado de baja calidad. Y El Soldado simplemente está en una fase de transición: cambiando de zona de extracción, lo que siempre implica caídas temporales.
En total, Chile les dio 94,200 toneladas. Menos de lo esperado, pero con señales de recuperación: la mina Collahuasi ya retomó extracción en las zonas de mayor ley, lo que promete mejores números hacia fin de año y en 2027.
El problema es que esto no es solo de Anglo American
Aquí se pone interesante.
Codelco —la minera estatal chilena, la más grande del mundo en cobre— también tuvo caídas de doble dígito en el primer semestre. Freeport-McMoRan, igual. Ivanhoe, Antofagasta: mismo cuento. El sector en conjunto contrajo su oferta 4.1% en el segundo trimestre, según el banco Jefferies. Y el International Copper Study Group confirmó que la producción mundial cayó 1.1% en la primera mitad de 2026.
Chile como país ya recortó su estimado anual dos veces seguidas. Ahora proyecta una caída del 2.6% para todo 2026.
¿Por qué está pasando esto? Clima, sí. Pero también hay algo más estructural: las minas existentes son más viejas y el mineral que sacan es de menor calidad que antes. Los proyectos nuevos tardan más en recibir permisos. Y la inversión que se recortó en el ciclo bajo de años anteriores todavía no se repone. Morgan Stanley dice que la oferta minera podría terminar en negativo este año. BlackRock va más lejos: no esperes nueva capacidad relevante antes de 2030.
La única excepción notable está en el Congo, donde operaciones con capital chino —como Tenke Fungurume— crecieron más del 4% en el semestre. Diferente modelo, diferente ritmo.
¿Y los precios?
Aquí la paradoja: menos oferta generalmente significa precios más altos. El cobre cotiza cerca de $14,300 dólares por tonelada hoy, y Citigroup proyecta que podría llegar a $15,000 antes de que termine el año —con posibilidad de alcanzar $17,000 en el mediano plazo.
Para las mineras que logren mantener o crecer su producción mientras otras retroceden, el momento es bueno. Anglo American lo sabe: ya realizó su cobre chileno a un precio promedio por encima del mercado, y sigue en pie su meta anual de entre 700,000 y 760,000 toneladas globales.
¿Qué sigue?
El CEO de Anglo American, Duncan Wanblad, dijo algo importante en su reporte: la fusión con Teck —otra de las grandes del sector— avanza hacia marzo de 2027, pendiente solo del visto bueno del regulador antimonopolio chino. Si se concreta, Anglo American sale de este ciclo difícil siendo una empresa considerablemente más grande.
Lo que el trimestre deja claro es que el clima dejó de ser una variable de fuerza mayor para convertirse en un costo permanente de operación. Las nevadas en los Andes van a seguir. Las sequías también. Y el sector apenas empieza a diseñar en torno a eso, no solo a reportarlo como excusa.